Diritto penale tributario · Modena

Un debito con il fisco può diventare un procedimento penale.

Un verbale della Guardia di Finanza, un avviso di accertamento, un sequestro. Da quel momento i termini corrono: il primo passo è sapere quali.

Richiedi un primo colloquio

In videochiamata, su appuntamento. Il primo colloquio dura un’ora e costa 52 €.

Avv. Massimo Bacchini — Ordine degli Avvocati di Modena n. 3922 · Via Giardini 476, scala N, Modena

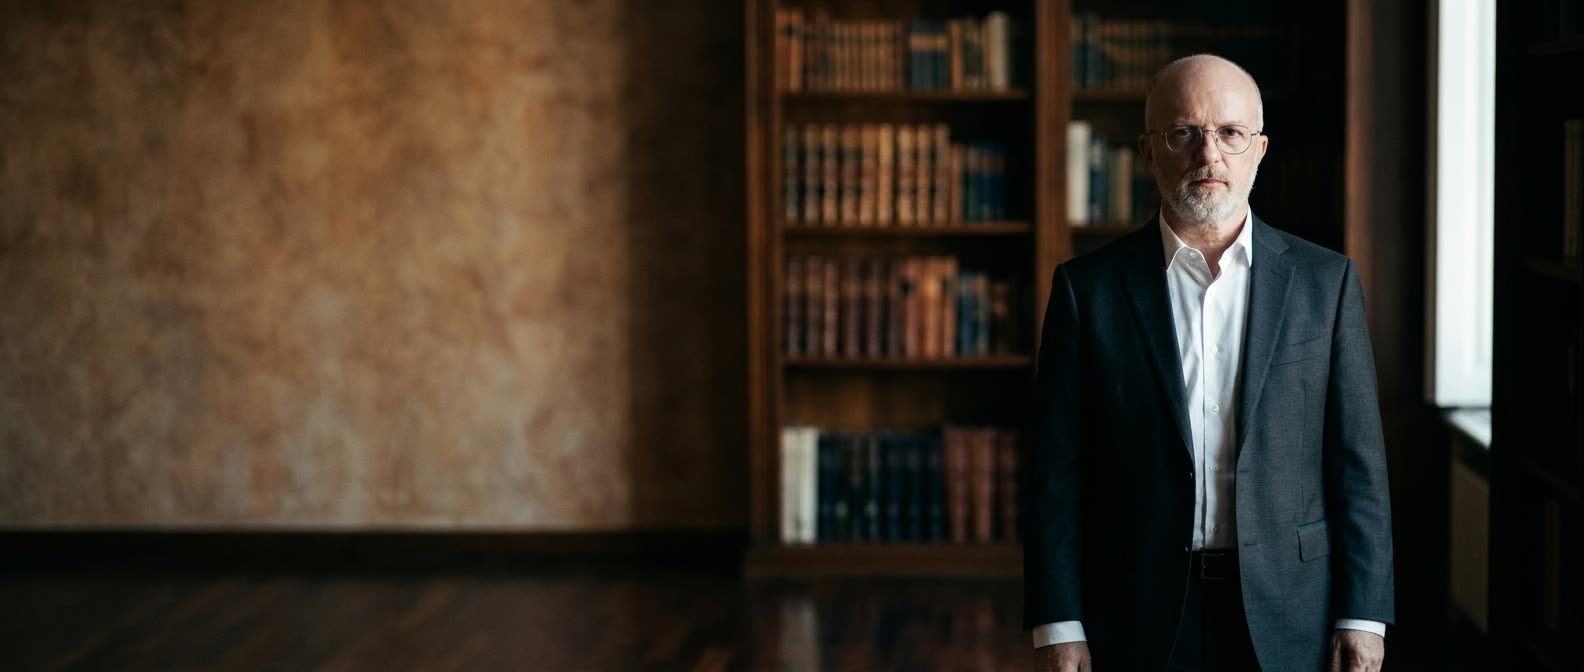
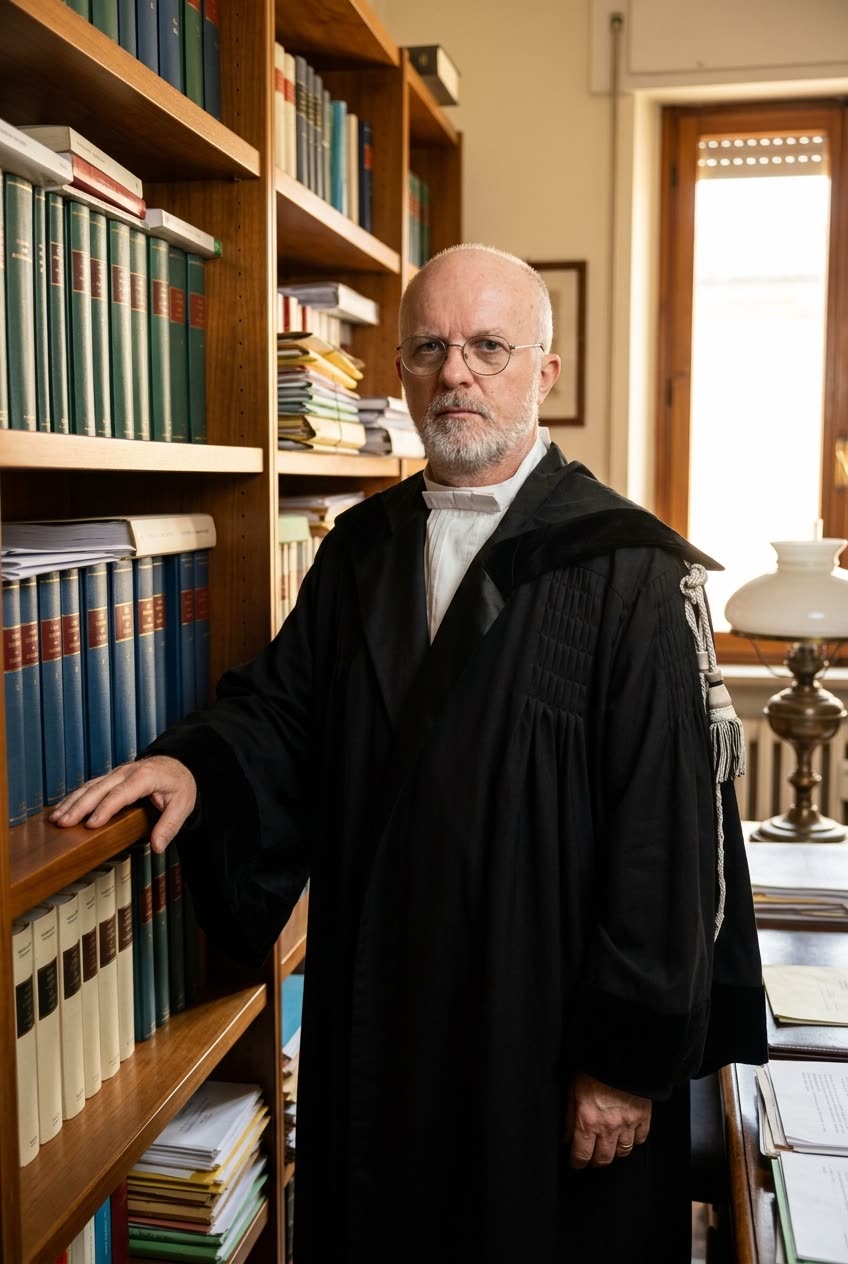
Ritratto dell’Avv. Massimo Bacchini in toga, nello Studio

Chi se ne occupa

Avv. Massimo Bacchini

Si occupa di reati fiscali e tributari. Prima di Giurisprudenza ha studiato Economia aziendale: verbali, registri IVA, bilanci e prospetti dei versamenti li legge di persona, non li delega.

  • Ordine degli Avvocati di Modena — iscrizione n. 3922
  • Ilustre Colegio de la Abogacía de Madrid — n. 140841
  • Laurea in Economia aziendale — Università di Modena e Reggio Emilia
  • Laurea in Giurisprudenza e Grado en Derecho — Universidad Nebrija, Madrid

Quanto viene detto è coperto dal segreto professionale.
Il punto

Quando un’irregolarità diventa reato

La sogliaPer diverse fattispecie il rilievo penale scatta oltre un importo fissato dalla legge.
Nessuna sogliaFatture per operazioni inesistenti, scritture occultate: qui l’importo non conta.
Due pianiIl penale si aggiunge. Debito, interessi e sanzioni restano dove sono.

Risponde la persona fisica, non la società: di norma il legale rappresentante.

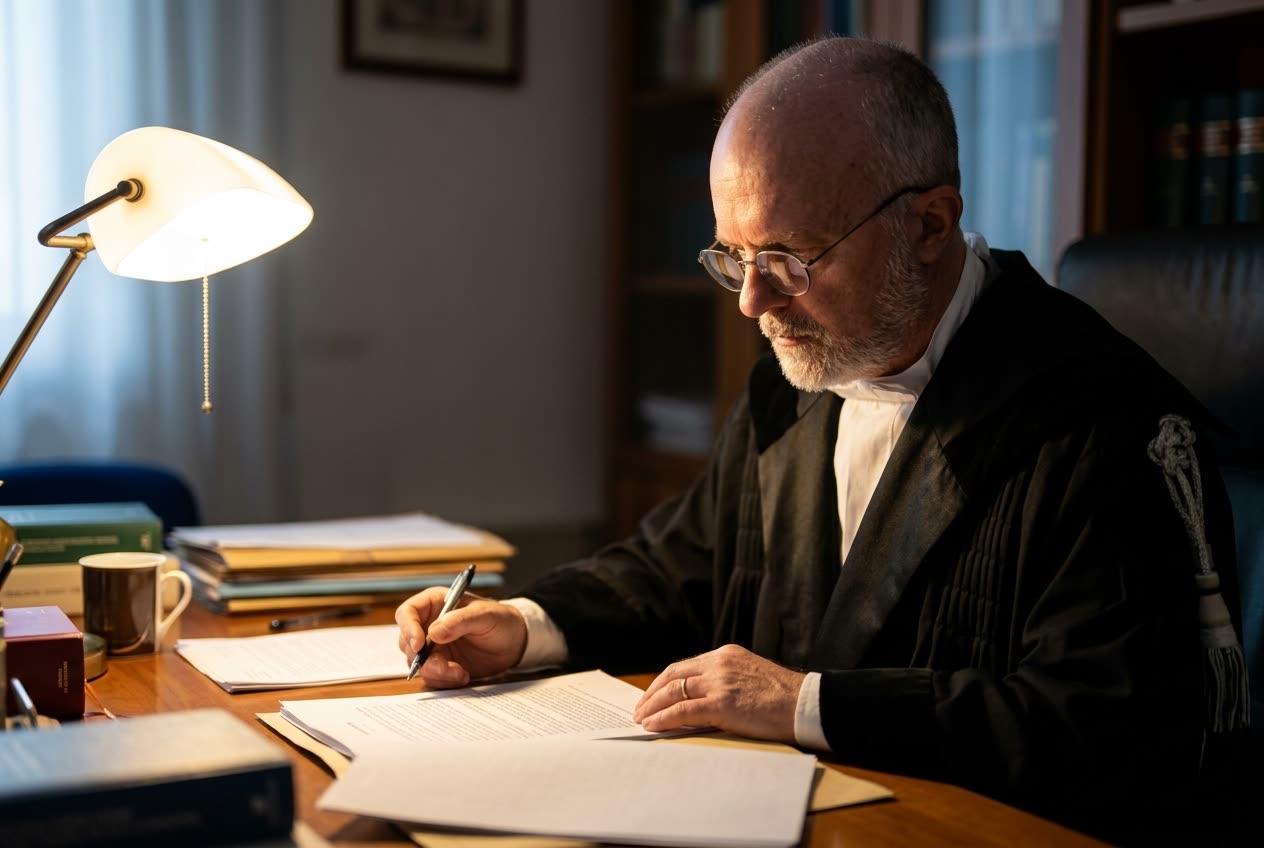
Fascicolo aperto, registri contabili e penna sul piano della scrivania
Gli atti del procedimento e la documentazione contabile vengono esaminati in parallelo.

Le contestazioni

Come si chiama, negli atti, la sua situazione

Fonte: d.lgs. 74/2000. Soglie e condizioni di punibilità dipendono dalla contestazione e dal testo vigente al momento del fatto (da ultimo il d.lgs. 87/2024).
La situazioneLa fattispecieNorma
IVA dichiarata e non versataOmesso versamento di IVAart. 10-ter
Ritenute non versateOmesso versamento di ritenute dovute o certificateart. 10-bis
Dichiarazione mai presentataOmessa dichiarazioneart. 5
Dichiarazione presentata con dati non corrispondentiDichiarazione infedeleart. 4
Fatture per operazioni inesistenti utilizzate in dichiarazioneDichiarazione fraudolenta mediante uso di fatture o altri documenti per operazioni inesistentiart. 2
Fatture per operazioni inesistenti emesseEmissione di fatture o altri documenti per operazioni inesistentiart. 8
Compensazione di crediti non spettanti o inesistentiIndebita compensazioneart. 10-quater
Scritture contabili non reperibiliOccultamento o distruzione di documenti contabiliart. 10
Atti che rendono inefficace la riscossioneSottrazione fraudolenta al pagamento di imposteart. 11
Il pagamento del debitoPagare tutto — imposta, sanzioni, interessi — incide sulla punibilità o sulla pena, se avviene entro il momento che la legge indica (artt. 13 e 13-bis).
Il sequestroIl riesame ha un termine breve dall’esecuzione (art. 322 c.p.p.). È il primo a scadere.
L’Avv. Bacchini esamina un documento alla scrivania

Da dove si arriva

Le situazioni che arrivano allo Studio

  • Arretrati di IVA o di ritenute non versate.
  • Dichiarazioni non presentate, per una o più annualità.
  • Una verifica della Guardia di Finanza e il verbale che ne consegue.
  • Un avviso di accertamento dell’Agenzia delle Entrate.
  • Conti correnti o beni sottoposti a sequestro.
  • Una convocazione dall’autorità giudiziaria.
  • Dubbi sulla regolarità di fatture ricevute o emesse.
  • Posizioni da regolarizzare prima che arrivi la contestazione.

Non serve aspettare un atto notificato: prima della contestazione le riduzioni sono più ampie.

Il metodo

Come lo Studio affronta un fascicolo

  1. Atti e contabilità, in parallelo

    Dove la ricostruzione dell’atto si discosta da quanto risulta dai registri.

  2. L’imposta contestata viene ricalcolata

    Costi non considerati, periodi accorpati, versamenti già effettuati: cambiano l’importo e, con esso, l’inquadramento.

  3. I termini, in ordine di scadenza

    Che cosa va depositato subito e che cosa può attendere.

  4. Le strade percorribili, con costi e rischi

    Contestare, definire, riti alternativi, dibattimento. La scelta spetta al cliente.

Colloquio fra l’Avv. Bacchini e un cliente al tavolo dello Studio

Il primo passo

Il primo colloquio

  • In videochiamata, su appuntamento. Durata 1 ora, 52 €.
  • Serve a inquadrare la contestazione, individuare i termini in corso e indicare le strade percorribili.
  • Utile avere a portata l’atto notificato, il verbale della verifica e i prospetti dei versamenti.
  • Possibile anche in affiancamento a un difensore già incaricato.

L’onorario dell’eventuale incarico è concordato per iscritto prima dell’avvio.

Parliamo del suo caso.

Una prima conversazione per capire che cosa è stato contestato, quali termini corrono e come si può procedere.

Richiedi un primo colloquio

In videochiamata, su appuntamento. Primo colloquio: 1 ora, 52 €.

Domande frequenti

Le domande che arrivano prima

Lo Studio segue casi fuori da Modena?

Il colloquio è in videochiamata, senza limiti territoriali. Per l’incarico successivo dipende dall’ufficio giudiziario davanti al quale pende il procedimento.

Ho già un difensore. Serve a qualcosa?

Sì: il codice di procedura penale ammette un secondo difensore di fiducia. In alternativa, la sola valutazione tecnica dei profili contabili a supporto di chi è già nominato.

Che cosa copre il segreto professionale?

Tutto quanto l’avvocato apprende in dipendenza del mandato (art. 28 C.D.F.; art. 622 c.p.). Il modulo di questa pagina è trattato secondo l’informativa privacy.

Come viene determinato l’onorario?

Concordato per iscritto prima dell’avvio. In mancanza di accordo si applicano i parametri forensi.

La sala del colloquio dello Studio
Lo Studio ha sede a Modena, in Via Giardini 476, scala N.

Contatti

Richiedi un primo colloquio

Avv. Massimo Bacchini
Via Giardini 476, scala N, 41124 Modena (MO)
PEC bacchini@pec.it
Telefono: da indicare

Richiesta di primo colloquio
Lo Studio ricontatta per fissare l’appuntamento.

I dati sono trattati dallo Studio per rispondere alla richiesta e vengono registrati in un foglio Google riservato allo Studio, come indicato nell’informativa privacy. Se sono stati accettati i cookie di misurazione, al momento dell’invio viene comunicata a Meta l’avvenuta compilazione, senza il contenuto delle risposte.